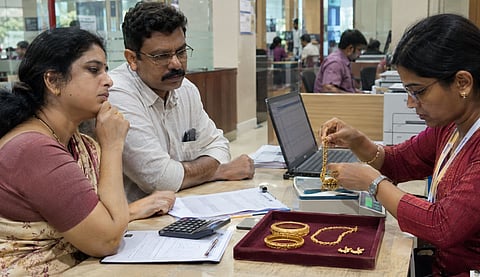


പെട്ടെന്നുള്ള സാമ്പത്തിക ആവശ്യങ്ങള്ക്ക് മലയാളികള് ആദ്യം ആശ്രയിക്കുന്ന ഒന്നാണ് സ്വര്ണപ്പണയ വായ്പ. ലളിതമായ നടപടിക്രമങ്ങളും വേഗത്തിലുള്ള പണലഭ്യതയും ഇതിന്റെ ആകര്ഷണം കൂട്ടുന്നുണ്ടെങ്കിലും, കുരുക്കിലാകാതിരിക്കാന് ശ്രദ്ധിക്കേണ്ട ചില നിര്ണായക കാര്യങ്ങളുണ്ട്. സ്വര്ണപ്പണയ വായ്പകളില് ഉപഭോക്തൃ സുരക്ഷ ശക്തമാക്കുന്നതിന്റെ ഭാഗമായി റിസര്വ് ബാങ്ക് ഓഫ് ഇന്ത്യയുടെ (ആര്ബിഐ) പുതിയ മാര്ഗനിര്ദേശങ്ങള് 2026 ഏപ്രില് 1 മുതല് പ്രാബല്യത്തിലുണ്ട്.
കുറഞ്ഞ പലിശനിരക്കില് വായ്പ ലഭിക്കുന്നു എന്നതുകൊണ്ടുമാത്രം കാര്യങ്ങള് അവസാനിക്കുന്നില്ല. പലിശയ്ക്കൊപ്പം അധിക ചാര്ജുകളും തിരിച്ചടവ് വ്യവസ്ഥകളും പണയപ്പെടുത്തുന്ന സ്വര്ണത്തിന്റെ പരിശുദ്ധിയും തൂക്കവുമെല്ലാം വായ്പയെടുക്കുന്നവര് കര്ശനമായി പരിശോധിക്കേണ്ടതുണ്ട്. അല്ലാത്തപക്ഷം തിരിച്ചടവില് ചെറിയ വീഴ്ച വന്നാല്പോലും വിലയേറിയ ആഭരണങ്ങള് നഷ്ടപ്പെടാന് ഇടയാക്കും. സ്വര്ണപ്പണയ വായ്പയെടുക്കുമ്പോള് അറിഞ്ഞിരിക്കേണ്ട പ്രധാന കാര്യങ്ങള് എന്തൊക്കെയാണെന്ന് പരിശോധിക്കാം.
സ്വര്ണപ്പണയ വായ്പ എടുക്കുമ്പോള് ആദ്യം പരിശോധിക്കേണ്ടത് പലിശനിരക്കാണ്. ബാങ്കുകള്ക്കും ബാങ്കിതര ധനകാര്യ സ്ഥാപനങ്ങള്ക്കും (എന്ബിഎഫ്സി) വ്യത്യസ്ത പലിശനിരക്കുകളായിരിക്കും. ഒരേ സ്ഥാപനത്തില്ത്തന്നെ വായ്പയുടെ കാലാവധി, തുക, തിരിച്ചടവ് രീതി എന്നിവ അനുസരിച്ച് നിരക്ക് മാറാം.
വാര്ഷിക പലിശനിരക്ക് എത്രയാണെന്നും പലിശ എങ്ങനെയാണ് കണക്കാക്കുന്നതെന്നും വ്യക്തമായി മനസിലാക്കണം. മാസത്തില് പലിശ അടയ്ക്കേണ്ട വായ്പയാണോ, കാലാവധി അവസാനിക്കുമ്പോള് മുഴുവന് തുകയും അടയ്ക്കാവുന്ന വായ്പയാണോ എന്നതും പ്രധാനമാണ്.
പരസ്യത്തില് കാണിക്കുന്ന പലിശനിരക്ക് മാത്രം അടിസ്ഥാനമാക്കി വായ്പ തിരഞ്ഞെടുക്കുന്നത് അബദ്ധമാകാം. പ്രോസസിങ് ഫീസ്, സ്വര്ണം പരിശോധിക്കുന്നതിനുള്ള ചാര്ജ്, രേഖകളുമായി ബന്ധപ്പെട്ട ചെലവുകള്, നിയമാനുസൃത നികുതികള്, വൈകിയുള്ള തിരിച്ചടവിന് ഈടാക്കുന്ന പിഴച്ചാര്ജുകള് എന്നിവയും കണക്കിലെടുക്കണം.
കേരളത്തില് സ്വര്ണവില സാധാരണയായി പവന് അടിസ്ഥാനത്തിലാണ് പറയുന്നത്. എന്നാല് വിപണിയില് ഒരു പവന് ലഭിക്കുന്ന വിലയുടെ അതേ അനുപാതത്തില് വായ്പ ലഭിക്കണമെന്നില്ല.
ആഭരണത്തിലെ യഥാര്ത്ഥ സ്വര്ണത്തിന്റെ തൂക്കവും പരിശുദ്ധിയുമാണ് വായ്പയുടെ മൂല്യനിര്ണയത്തില് പ്രധാനപ്പെട്ടത്. ആഭരണങ്ങളില് പതിപ്പിച്ച കല്ലുകള്, മുത്തുകള് തുടങ്ങിയവയുടെ വില വായ്പ കണക്കാക്കുമ്പോള് പരിഗണിക്കില്ല. കല്ലുകളുടെയും മറ്റു സ്വര്ണമല്ലാത്ത ഘടകങ്ങളുടെയും തൂക്കവും ഒഴിവാക്കും.
ആര്ബിഐയുടെ പുതിയ മാനദണ്ഡപ്രകാരം വ്യക്തിഗത ഉപഭോഗ ആവശ്യങ്ങള്ക്കുള്ള സ്വര്ണപ്പണയ വായ്പയില് 2.5 ലക്ഷം വരെയുള്ള തുകയ്ക്ക് പരമാവധി 85% വരെ അനുവദിക്കാം. 2.5 ലക്ഷത്തിന് മുകളിലും 5 ലക്ഷം വരെയുമുള്ള വായ്പകള്ക്ക് പരിധി 80% ആണ്. 5 ലക്ഷത്തിന് മുകളിലുള്ള വായ്പകള്ക്ക് ഇത് 75% ആണ്. ഇവ പരമാവധി അനുവദനീയമായ പരിധികളാണ്. എല്ലാ ഉപഭോക്താക്കള്ക്കും അത്രയും തുക ലഭിക്കണമെന്നില്ല.
പണയം വയ്ക്കുന്ന സ്വര്ണം പരിശോധിക്കുന്ന സമയത്ത് ഉപഭോക്താവിന്റെ സാന്നിധ്യം ഉറപ്പാക്കണമെന്ന് ആര്ബിഐ നിര്ദേശിക്കുന്നു. ആഭരണത്തിന്റെ ആകെ തൂക്കം, യഥാര്ത്ഥ സ്വര്ണത്തിന്റെ തൂക്കം, പരിശുദ്ധി എന്നിവ കൃത്യമായി രേഖപ്പെടുത്തണം.
ആഭരണങ്ങളുടെ ചിത്രവും തൂക്കവും പരിശുദ്ധിയും മൂല്യനിര്ണയവും ഉള്പ്പെടുന്ന സര്ട്ടിഫിക്കറ്റ് ഉപഭോക്താവിന് നല്കണം. ആഭരണത്തിന് നേരത്തേയുള്ള കേടുപാടുകളും രേഖപ്പെടുത്തിയിരിക്കണം.
സ്വര്ണപ്പണയ വായ്പകളില് ഏറ്റവും കൂടുതല് ശ്രദ്ധിക്കേണ്ടത് തിരിച്ചടവ് കാലാവധിയാണ്. നിശ്ചിത സമയത്ത് പലിശയോ മുതലോ അടയ്ക്കാന് സാധിച്ചില്ലെങ്കില് അധിക പലിശയും ബാധകമായ പിഴച്ചാര്ജുകളും വരാം.
വായ്പയുടെ കാലാവധി അവസാനിച്ചാല് അത് പുതുക്കാന് കഴിയുമോ, പുതുക്കുമ്പോള് വീണ്ടും പരിശോധനയോ ഫീസോ ആവശ്യമുണ്ടോ, ഭാഗികമായി പണം അടയ്ക്കാനുള്ള സൗകര്യമുണ്ടോ തുടങ്ങിയ കാര്യങ്ങള് മുന്കൂട്ടി ചോദിച്ചറിയണം.
വായ്പ പുതുക്കാന് അവസരമുണ്ടെന്നത് തിരിച്ചടവ് അനിശ്ചിതമായി നീട്ടാമെന്ന ഉറപ്പല്ല. തുടര്ച്ചയായി പലിശ അടച്ച് വായ്പ നിലനിര്ത്തുന്നത് മൊത്തം ചെലവ് വര്ധിപ്പിക്കാനും ഇടയാക്കും.
തിരിച്ചടവ് മുടങ്ങുന്ന സാഹചര്യത്തില് പണയസ്വര്ണം ലേലം ചെയ്യാന് വായ്പ നല്കുന്ന സ്ഥാപനത്തിന് കരാര് വ്യവസ്ഥകള്ക്ക് വിധേയമായി അധികാരമുണ്ട്. എന്നാല് ലേലത്തിന് മുമ്പ് വായ്പക്കാരന് കുടിശ്ശിക തീര്ക്കാന് മതിയായ അറിയിപ്പ് നല്കണം.
Read DhanamOnline in English
Subscribe to Dhanam Magazine